E-Mail-Rechnungen aufbewahren: Was die GoBD verlangen
Musst du die E-Mail aufheben oder nur den Anhang? Wie lange, in welchem Format, und reicht ein Ausdruck? Die Regeln für Rechnungen aus dem Postfach, kurz erklärt.
Kurzantwort
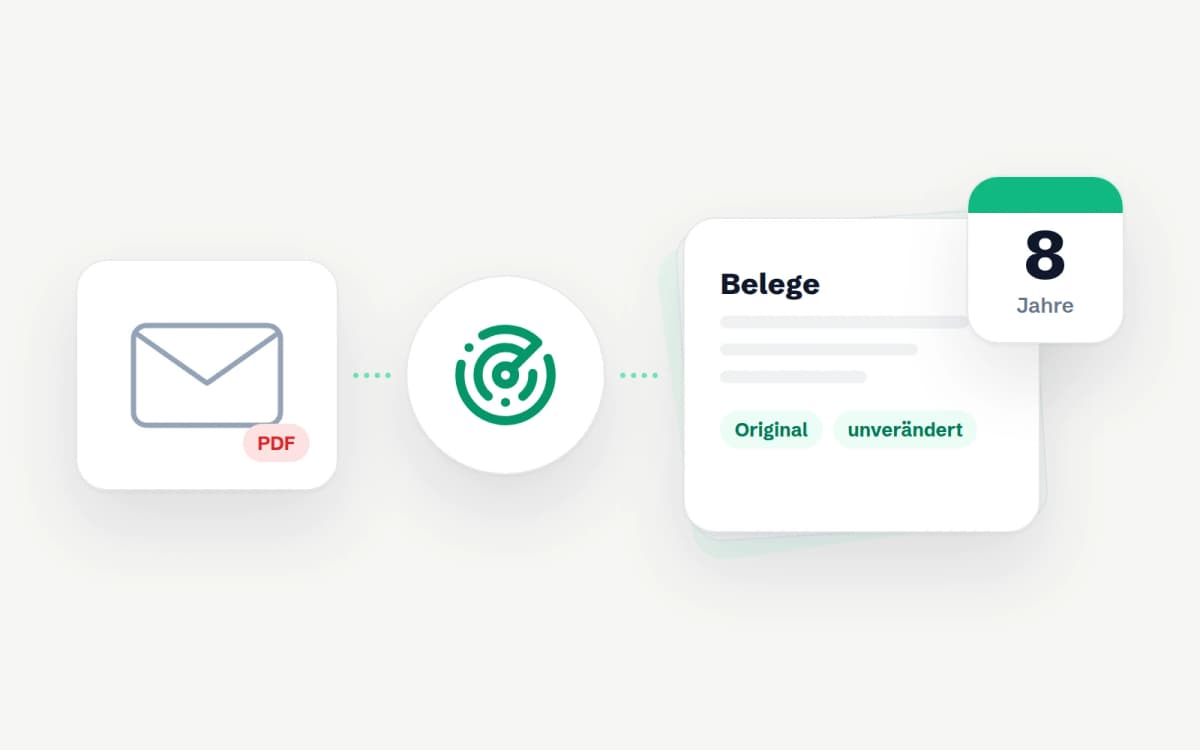
Aufbewahren musst du die Rechnung, nicht die E-Mail. Ist die Mail nur der Umschlag für den Anhang, musst du sie nicht archivieren. Die Rechnung selbst bewahrst du acht Jahre elektronisch und unverändert im Format auf, in dem sie kam. Ausdrucken reicht nicht. Bei einer E-Rechnung ist die XML-Datei das Original.
Dieser Artikel erklärt die Regeln, er ersetzt keine Steuerberatung. Für Sonderfälle frag deine Kanzlei.
Die E-Mail oder der Anhang?
Die GoBD, die Regeln der Finanzverwaltung für eine ordentliche digitale Buchführung, vergleichen die E-Mail mit einem Briefumschlag. Dient sie nur dazu, die angehängte Rechnung zu transportieren, musst du sie nicht aufbewahren (GoBD Rz. 121). Aufheben musst du den Anhang.
Anders ist es in zwei Fällen:
- Die Mail ist selbst die Rechnung. Manche Anbieter schicken die Rechnung als Mail-Text ohne PDF, etwa Onlineshops oder Abodienste. Dann ist die Mail der Beleg und muss aufbewahrt werden.
- Die Mail enthält weitere wichtige Angaben. Steht im Text etwa eine abweichende Zahlungsvereinbarung, ein Skonto oder eine Korrektur zur Rechnung, gehört die Mail mit zum Beleg.
Wie lange?
| Was | Frist |
|---|---|
| Rechnungen und andere Buchungsbelege | 8 Jahre |
| Handels- und Geschäftsbriefe, etwa Angebote oder Auftragsbestätigungen | 6 Jahre |
| Bücher, Jahresabschlüsse, Inventare | 10 Jahre |
Die Frist für Buchungsbelege wurde 2025 von zehn auf acht Jahre verkürzt. Sie beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist. Eine Rechnung vom März 2026 bewahrst du also bis Ende 2034 auf.
In welcher Form?
Eine Rechnung, die elektronisch kam, bewahrst du elektronisch auf. Dafür gelten vier Regeln:
- Im Originalformat. Ein PDF bleibt ein PDF, eine XRechnung bleibt XML. Umwandeln, etwa in ein Bild, darfst du nur zusätzlich, nicht stattdessen.
- Unverändert. Die Datei darf sich nach dem Eingang nicht mehr ändern, oder jede Änderung muss nachvollziehbar sein.
- Auswertbar. Das Finanzamt muss die Daten bei einer Prüfung maschinell lesen können. Deshalb reicht ein Ausdruck nicht, und die Datei darfst du nach dem Ausdrucken nicht löschen.
- Auffindbar und lesbar. Die Rechnung muss während der ganzen Frist in angemessener Zeit auffindbar und lesbar sein.
Taugt das Postfach als Archiv?
Eher nicht. Mails lassen sich löschen oder verschieben, ohne dass es jemand merkt. Anbieter räumen Postfächer bei einer Kündigung oder nach langer Inaktivität ab, und Speichergrenzen führen dazu, dass alte Mails gelöscht werden. Acht Jahre sind eine lange Zeit für ein Postfach.
Der übliche Weg ist deshalb die Buchhaltung: Lexware Office, DATEV Unternehmen online, ADDISON, BuchhaltungsButler und vergleichbare Programme bewahren Belege dafür auf. Frag im Zweifel deinen Anbieter oder deine Kanzlei, ob die Ablage dort GoBD-gerecht ist.
Was bei einer E-Rechnung gilt
Bei einer E-Rechnung, also XRechnung oder ZUGFeRD ab Profil BASIC, ist der strukturierte Teil das Original. Seit der Änderung der GoBD vom 14. Juli 2025 steht das ausdrücklich darin:
- Du bewahrst die XML-Daten unverändert auf.
- Die Bildansicht eines ZUGFeRD-PDFs musst du nur zusätzlich aufheben, wenn sie steuerlich wichtige Angaben enthält, die im XML fehlen.
- Eine XRechnung in ein PDF umzuwandeln und nur das PDF aufzuheben, reicht nicht.
Wie du eine XRechnung überhaupt lesbar öffnest, steht in XRechnung öffnen.
Verfahrensdokumentation nicht vergessen
Die GoBD verlangen außerdem eine Beschreibung, wie Belege bei dir ankommen, wo sie landen und wer sie bearbeitet. Das muss kein langes Dokument sein. Für den Rechnungseingang per E-Mail reichen ein paar Sätze: welche Postfächer Rechnungen empfangen, wie sie in die Buchhaltung kommen und wo sie aufbewahrt werden. Einen Anfang liefert die Vorlage in der Checkliste zum Rechnungseingang.
Wo Rechnungsradar hilft
Die GoBD verlangen, dass Belege vollständig und zeitnah erfasst werden. Genau daran hapert es im Postfach: Rechnungen gehen zwischen Newslettern unter oder werden erst beim Jahresabschluss gesucht.
Rechnungsradar liest deine Postfächer, erkennt Rechnungen, Mahnungen und Zahlungsbelege und gibt das Originaldokument unverändert weiter, bei E-Rechnungen samt der XML-Daten. Die Mails selbst bleiben, wie sie sind, Rechnungsradar markiert sie nicht einmal als gelesen. Aufbewahrt wird in deinem Zielsystem: Lexware Office, DATEV Unternehmen online, ADDISON oder BuchhaltungsButler.
Rechnungen im Mail-Text macht Rechnungsradar als PDF lesbar, damit sie in der Buchhaltung ankommen. Das Original bleibt dabei die Mail. Lass sie im Postfach, oder leg sie zusätzlich ab.
Du willst keine Rechnung mehr im Postfach übersehen? Rechnungsradar findet sie und überträgt sie in deine Buchhaltung. 30 Tage kostenlos testen
Häufige Fragen
Muss ich die E-Mail aufbewahren, mit der eine Rechnung kam?
Meist nicht. Dient die E-Mail nur als Umschlag für den Rechnungsanhang, ist sie nicht aufbewahrungspflichtig (GoBD Rz. 121). Aufheben musst du sie, wenn sie selbst die Rechnung ist oder zusätzliche steuerlich wichtige Angaben enthält.
Wie lange muss ich Rechnungen aufbewahren?
Acht Jahre. Das gilt seit 2025 für Rechnungen und andere Buchungsbelege. Handels- und Geschäftsbriefe bewahrst du sechs Jahre auf. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist.
Darf ich eine PDF-Rechnung ausdrucken und die Datei löschen?
Nein. Eine elektronisch empfangene Rechnung musst du elektronisch aufbewahren, im Format, in dem sie kam. Ein Ausdruck allein genügt nicht.
Reicht es, die Rechnungen im E-Mail-Postfach liegen zu lassen?
Das ist riskant. Mails lassen sich löschen und verschieben, Anbieter räumen Postfächer bei einer Kündigung ab, und die Rechnung muss acht Jahre auffindbar und unverändert bleiben. Sicherer ist deine Buchhaltungssoftware oder ein Archiv, das Belege unveränderbar speichert.
Was muss ich bei einer E-Rechnung aufbewahren?
Den strukturierten Teil, also die XML-Datei. Er ist das Original. Die Bildansicht eines ZUGFeRD-PDFs musst du nur zusätzlich aufheben, wenn sie steuerlich wichtige Angaben enthält, die im XML fehlen.
Ist Rechnungsradar ein Archiv?
Nein. Rechnungsradar findet die Rechnungen im Postfach und gibt das Original unverändert an deine Buchhaltung weiter. Aufbewahrt wird dort, etwa in Lexware Office, DATEV Unternehmen online, ADDISON oder BuchhaltungsButler.
Über Hannes Diedrichsen
Gründer von Rechnungsradar. Hilft Freelancern und Selbstständigen, ihre Buchhaltung zu automatisieren und Zeit zu sparen.
Profil auf LinkedInÄhnliche Artikel

Rechnungen summieren ohne Excel-Tabelle
Rechnungen summieren ohne Excel-Tabelle: Zeitraum wählen und sehen, wie viele Rechnungen erfasst wurden und welchen Betrag sie zusammen ergeben.

Jahresabschluss: Alle Rechnungen vom Vorjahr griffbereit
Jahresabschluss steht an und du findest deine Rechnungen nicht? So holst du alle Belege automatisch aus deinen E-Mails, auch nachträglich.
DATEV Upload Mail: Rechnungen automatisch aus dem Postfach
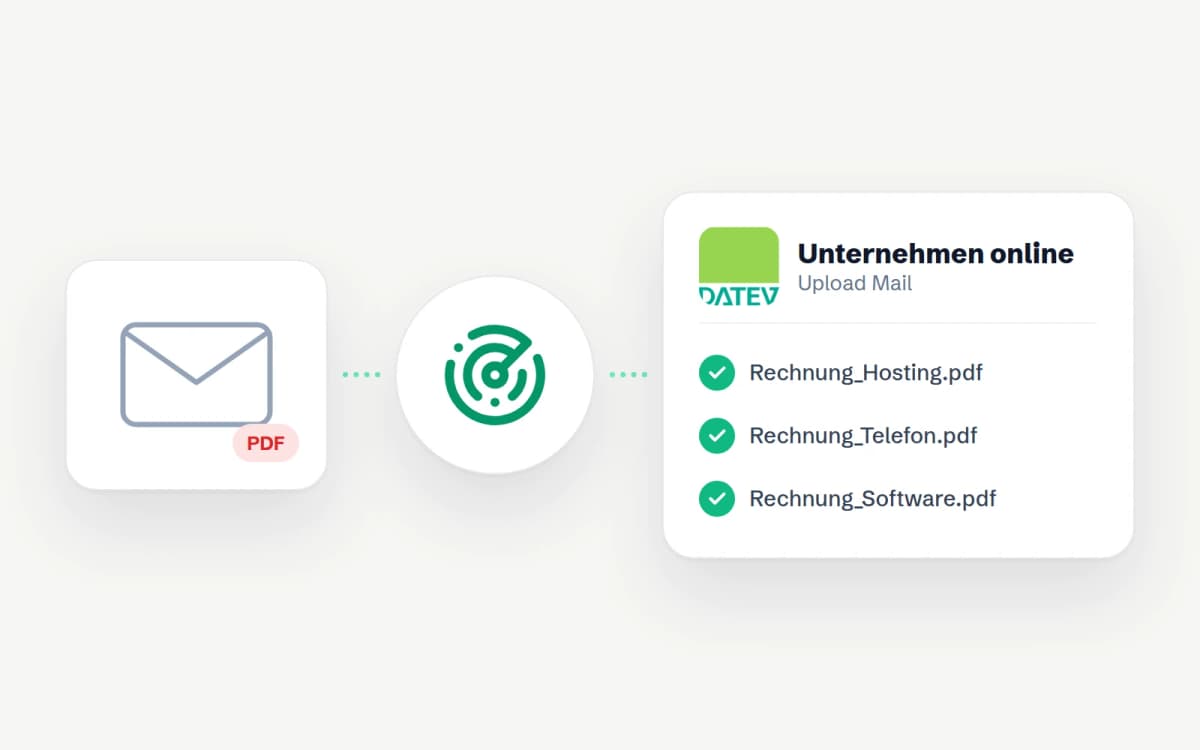
Mit DATEV Upload Mail landen Belege per E-Mail in DATEV Unternehmen online. Wo du die Adresse findest, welche Grenzen gelten und wie Rechnungen ohne Weiterleiten dorthin kommen.